Domain druckfühler.de kaufen?
Wir ziehen mit dem Projekt
druckfühler.de um.
Sind Sie am Kauf der Domain
druckfühler.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain druckfühler.de kaufen?
Welche Auswirkungen haben dezentrale Finanzen auf die traditionellen Finanzinstitutionen, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzen haben Auswirkungen auf traditionelle Finanzinstitutionen, indem sie alternative Finanzdienstleistungen anbieten und traditionelle Bankdienstleistungen herausfordern. Die Regulierung wird durch dezentrale Finanzen beeinflusst, da neue rechtliche Rahmenbedingungen geschaffen werden müssen, um die wachsende Branche zu regulieren. Finanzielle Inklusion wird durch dezentrale Finanzen gefördert, da sie Menschen ohne Zugang zu traditionellen Finanzdienstleistungen ermöglichen, an der globalen Wirtschaft teilzunehmen. Die Verbreitung von dezentralen Finanzen kann jedoch auch zu neuen Herausforderungen in Bezug auf Verbraucherschutz und finanzielle Stabilität führen. **
Welche Auswirkungen haben dezentrale Finanzen auf die traditionellen Finanzinstitutionen, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzen haben Auswirkungen auf traditionelle Finanzinstitutionen, da sie alternative Wege zur Geldanlage und Kreditvergabe bieten, was zu einer erhöhten Konkurrenz führen kann. Die Regulierung wird vor neue Herausforderungen gestellt, da dezentrale Finanzen oft außerhalb der traditionellen Aufsichtsmechanismen operieren. Gleichzeitig können dezentrale Finanzen die finanzielle Inklusion fördern, da sie Menschen ohne Zugang zu traditionellen Finanzdienstleistungen den Eintritt in den Finanzmarkt ermöglichen. Dennoch besteht auch das Risiko, dass dezentrale Finanzen die finanzielle Stabilität gefährden, wenn sie nicht angemessen reguliert werden. **
Ähnliche Suchbegriffe für Finanzielle Inklusion
Top-Angebote
Produkte zum Begriff Finanzielle Inklusion:
-
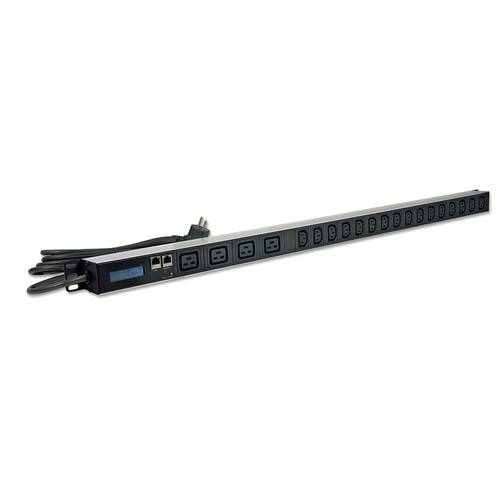
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
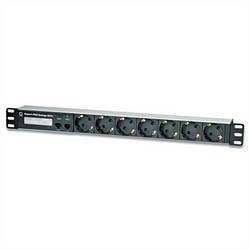
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie können Bankdienstleistungen die finanzielle Inklusion in Entwicklungsländern fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzdienstleistungen für Menschen in ländlichen Gebieten verbessern. Dies kann durch den Ausbau von Filialen und die Einführung von mobilen Bankdiensten erreicht werden. Darüber hinaus können Banken Schulungen und Bildungsprogramme anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch Mikrokredite und andere Finanzprodukte anbieten, um Kleinunternehmern und Landwirten den Zugang zu Kapital zu erleichtern und ihre wirtschaftliche Entwicklung zu fördern. **
-
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion in einer Gesellschaft?
Kreditvergaberichtlinien können die finanzielle Inklusion beeinflussen, indem sie den Zugang zu Krediten für bestimmte Bevölkerungsgruppen einschränken oder erleichtern. Restriktive Richtlinien können dazu führen, dass Menschen mit niedrigem Einkommen oder schlechter Bonität Schwierigkeiten haben, Kredite zu erhalten und somit ausgeschlossen werden. Lockerere Richtlinien hingegen können die finanzielle Inklusion fördern, indem sie mehr Menschen den Zugang zu Finanzdienstleistungen ermöglichen. **
-
Welche Auswirkungen hat die Einführung dezentraler Finanzsysteme auf die traditionelle Bankenlandschaft, die Regulierung und die finanzielle Inklusion?
Die Einführung dezentraler Finanzsysteme hat Auswirkungen auf die traditionelle Bankenlandschaft, da sie alternative Finanzdienstleistungen und -produkte anbieten, die traditionelle Banken herausfordern. Dies kann zu einer verstärkten Konkurrenz und einem Rückgang der Kundenbasis für traditionelle Banken führen. In Bezug auf die Regulierung können dezentrale Finanzsysteme neue Herausforderungen für die Regulierungsbehörden darstellen, da sie möglicherweise schwer zu überwachen und zu kontrollieren sind. Gleichzeitig können dezentrale Finanzsysteme die finanzielle Inklusion fördern, indem sie Menschen in Entwicklungsländern und unterversorgten Gemeinschaften den Zugang zu Finanzdienstleistungen ermöglichen, die traditionelle Banken nicht anbieten. **
-
Was sind die potenziellen Auswirkungen dezentraler Finanzsysteme auf die traditionelle Bankenlandschaft, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzsysteme könnten die traditionelle Bankenlandschaft beeinträchtigen, da sie alternative Finanzdienstleistungen anbieten, die traditionelle Banken umgehen. Dies könnte zu einem Rückgang der Kunden bei traditionellen Banken führen und sie dazu zwingen, sich anzupassen, um wettbewerbsfähig zu bleiben. In Bezug auf die Regulierung könnten dezentrale Finanzsysteme die Aufsichtsbehörden vor neue Herausforderungen stellen, da sie möglicherweise schwer zu überwachen sind und regulatorische Lücken aufweisen. Gleichzeitig könnten dezentrale Finanzsysteme die finanzielle Inklusion fördern, indem sie Menschen Zugang zu Finanzdienstleistungen ermöglichen, die traditionell von Banken ausgeschlossen wurden. **

Was sind die potenziellen Auswirkungen von dezentralen Finanzsystemen auf die traditionelle Bankenlandschaft, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzsysteme könnten die traditionelle Bankenlandschaft beeinträchtigen, da sie alternative Finanzdienstleistungen anbieten, die traditionelle Banken umgehen. Dies könnte zu einem Rückgang der Kunden bei traditionellen Banken führen und sie dazu zwingen, sich anzupassen, um wettbewerbsfähig zu bleiben. In Bezug auf die Regulierung könnten dezentrale Finanzsysteme die Aufsichtsbehörden vor neue Herausforderungen stellen, da sie möglicherweise schwer zu überwachen sind und regulatorische Lücken aufweisen. Dies könnte zu einer erhöhten Unsicherheit und Risiken im Finanzsystem führen. Auf der positiven Seite könnten dezentrale Finanzsysteme die finanzielle Inklusion verbessern, da sie Menschen in Entwicklungsländern und unterversorgten Gemeinschaften **
Was sind die potenziellen Auswirkungen von dezentralen Finanzierungssystemen auf die traditionelle Bankenbranche, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzierungssysteme könnten traditionelle Bankenbranche beeinflussen, indem sie alternative Finanzierungsmöglichkeiten bieten und die Konkurrenz erhöhen. Dies könnte zu einer Anpassung der Geschäftsmodelle und Dienstleistungen der Banken führen. In Bezug auf die Regulierung könnten dezentrale Finanzierungssysteme neue Herausforderungen für die Regulierungsbehörden darstellen, da sie möglicherweise Schwierigkeiten haben, diese neuen Technologien zu überwachen und zu kontrollieren. In Bezug auf die finanzielle Inklusion könnten dezentrale Finanzierungssysteme dazu beitragen, den Zugang zu Finanzdienstleistungen für Menschen zu verbessern, die bisher von traditionellen Banken ausgeschlossen waren. **
Top-Angebote
Produkte zum Begriff Finanzielle Inklusion:
-
Übungsheft mit Aufklebern zur InklusionMöchtest du das Aufteilen in Mengen (Teilen mit Rest und ohne) üben? Dann fülle dieses fröhliche, bunte Mathematik-Übungsheft aus, das dir auf spielerische Weise hilft, das Dividieren zu trainieren und die Grundlagen der Mathematik in der Grundschule zu festigen. In dem Heft erwarten dich jede Menge Illustrationen, abwechslungsreiche Matheaufgaben und Belohnungssticker. Bei der Zusammenstellung haben die Fachleute außerdem darauf geachtet, dass das spielerische Lernen und das Üben zu Hause zu einem echten Erlebnis werden. Die ideale Wahl für Grundschulkinder, um das Dividieren zu üben, zu wiederholen, Fertigkeiten auszubauen und Freude an der Mathematik zu entwickeln.3,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-16 metered PDU, 20x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-15 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit IEC C19 und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden.595,89 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m20-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke Der Expert PDU Energy 8311-13 ermöglicht die Stomverteilung sowie Messung von Energie, Strom und Spannung über ein TCP/IP-Netzwerk. Auf der Gerätevorderseite befinden sich 20 Lastausgänge: 4 mit Schutzkontakt- und 16 mit IEC C13-Anschluss. Dabei verfügt die Power Distribution Unit über SNMPv3, SSL und IPv6-Fähigkeit und unterstützt Telnet, Radius und Modbus TCP. Zwei Energiezähler sind in die metered PDU integriert und erlauben die Messung einer Vielzahl elektrischer Größen. Eine gut ablesbare beleuchtete LCD-Anzeige (zweizeilig) gibt Aufschluss über alle relevanten Informationen des Geräts. Dank Sensoranschluss können mit optional erhältlichen Sensoren Umgebungstemperatur, Luftfeuchtigkeit und Luftdruck überwacht werden. Das Gerät ist auch in einer Variante mit Differenzstrom-Überwachung Typ A verfügbar (Expert PDU Energy 8311-14).444,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GUDE 8311-4 metered PDU, 8xC13, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5m8-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 8 Lastausgänge (C13) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .418,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen haben dezentrale Finanzen auf die traditionellen Finanzinstitutionen, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzen haben Auswirkungen auf traditionelle Finanzinstitutionen, indem sie alternative Finanzdienstleistungen anbieten und traditionelle Bankdienstleistungen herausfordern. Die Regulierung wird durch dezentrale Finanzen beeinflusst, da neue rechtliche Rahmenbedingungen geschaffen werden müssen, um die wachsende Branche zu regulieren. Finanzielle Inklusion wird durch dezentrale Finanzen gefördert, da sie Menschen ohne Zugang zu traditionellen Finanzdienstleistungen ermöglichen, an der globalen Wirtschaft teilzunehmen. Die Verbreitung von dezentralen Finanzen kann jedoch auch zu neuen Herausforderungen in Bezug auf Verbraucherschutz und finanzielle Stabilität führen. **
-
Welche Auswirkungen haben dezentrale Finanzen auf die traditionellen Finanzinstitutionen, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzen haben Auswirkungen auf traditionelle Finanzinstitutionen, da sie alternative Wege zur Geldanlage und Kreditvergabe bieten, was zu einer erhöhten Konkurrenz führen kann. Die Regulierung wird vor neue Herausforderungen gestellt, da dezentrale Finanzen oft außerhalb der traditionellen Aufsichtsmechanismen operieren. Gleichzeitig können dezentrale Finanzen die finanzielle Inklusion fördern, da sie Menschen ohne Zugang zu traditionellen Finanzdienstleistungen den Eintritt in den Finanzmarkt ermöglichen. Dennoch besteht auch das Risiko, dass dezentrale Finanzen die finanzielle Stabilität gefährden, wenn sie nicht angemessen reguliert werden. **
-
Wie können Bankdienstleistungen die finanzielle Inklusion in Entwicklungsländern fördern?
Bankdienstleistungen können die finanzielle Inklusion in Entwicklungsländern fördern, indem sie den Zugang zu Finanzdienstleistungen für Menschen in ländlichen Gebieten verbessern. Dies kann durch den Ausbau von Filialen und die Einführung von mobilen Bankdiensten erreicht werden. Darüber hinaus können Banken Schulungen und Bildungsprogramme anbieten, um das Finanzwissen und die finanzielle Bildung in diesen Gemeinschaften zu verbessern. Schließlich können Banken auch Mikrokredite und andere Finanzprodukte anbieten, um Kleinunternehmern und Landwirten den Zugang zu Kapital zu erleichtern und ihre wirtschaftliche Entwicklung zu fördern. **
-
Wie beeinflussen Kreditvergaberichtlinien die finanzielle Inklusion in einer Gesellschaft?
Kreditvergaberichtlinien können die finanzielle Inklusion beeinflussen, indem sie den Zugang zu Krediten für bestimmte Bevölkerungsgruppen einschränken oder erleichtern. Restriktive Richtlinien können dazu führen, dass Menschen mit niedrigem Einkommen oder schlechter Bonität Schwierigkeiten haben, Kredite zu erhalten und somit ausgeschlossen werden. Lockerere Richtlinien hingegen können die finanzielle Inklusion fördern, indem sie mehr Menschen den Zugang zu Finanzdienstleistungen ermöglichen. **
Ähnliche Suchbegriffe für Finanzielle Inklusion
-
GUDE 8311-2 metered PDU, 7x, Mess-/Auswertung, Differenzstrom-Überwachung Typ A, 1,5 m7-fach metered PDU mit integrierten Mess-/Auswertungsmöglichkeiten für TCP/IP-Netzwerke mit Differenzstrom-Überwachung Typ A 7 Lastausgänge (Schutzkontakt) auf der Frontseite . Messung von Strom, Spannung, Phasenwinkel, Leistungsfaktor, Frequenz, Wirk-, Schein- und Blindleistung. 2 Energiezähler, ein Zähler zählt dauerhaft, der andere Zähler ist rücksetzbar. Differenzstrom-Überwachung Typ A. Beleuchtete zweizeilige LCD-Anzeige. Anschluss für optionale Sensoren zur Umgebungsüberwachung (Temperatur, Luftfeuchtigkeit und Luftdruck). Einfache und flexible Konfiguration über Webbrowser, Windows- oder Linux-Programm. Firmware-Update im laufenden Betrieb über Ethernet möglich. IPv6-ready. HTTP/HTTPS, E-Mail (SSL, STARTTLS), DHCP, Syslog. SNMPv1, v2c, v3 (Get/Traps). TLS 1.0, 1.1, 1.2. Radius- und Modbus TCP-Protokoll wird unterstützt. Konfiguration und Steuerung über Telnet. Geringer Eigenverbrauch. Entwickelt und produziert in Deutschland .445,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PCE Instruments PCE-ATP 1-ICA Oberflächen-ph-Messgerät kalibriert (ISO) AnalyseDer ATP-Tester wird eingesetzt um schnell und einfach die Sauberkeit von Oberflächen zu prüfen. Der ATP-Tester zeigt nach nur 10 Sekunden ein Messergebnis auf dem großen LC-Display an. Auf dem internen Speicher vom ATP-Tester können bis zu 10000 Messdatensätze mit Zeit und Datum gespeichert werden. Der ATP-Tester, mit Verwendung des zugehörigen PCE-ATP SwapPens, erlaubt einen schnellen Nachweis von Lebensmittel- oder mikrobiologischen Rückständen auf allen produktberührenden Oberflächen als Effektivitätsprüfung von Reinigungs- und Desinfektionsmaßnahmen. Die quantitative Bestimmung des intra- und extrazellulären Adenosintriphosphates (ATP) wird im tragbaren ATP-Tester durchgeführt. Die Messdaten vom ATP-Tester können gespeichert und im Anschluss an die Messung weiterverarbeitet werden. Der ATP-Tester wird bei der Hygienekontrolle in Pharmazie, Medizin, Gastronomie, Großhandel usw. eingesetzt. Die Messungen mit dem ATP-Tester werden mit den eigens dazu zur Verfügung stehenden ATP-Teströhrchen durchgeführt. Mit dem im Röhrchen enthaltenen Tupfer wird die Oberfläche beprobt. Der Tupfer wird dann bis ganz nach unten in das Röhrchen eingedrückt, wodurch er mit der Reaktionsflüssigkeit und dem eigentlichen Reagenz in Kontakt kommt. Durch leichtes Schütteln sammelt sich die Reaktionsflüssigkeit in der Reaktionskammer des Röhrchens. Das gesamte Teströhrchen wird dann in die Messkammer des ATP-Testers eingeschoben. Anschließend wird die Messung gestartet. Nach 10 Sekunden wird das Messergebnis in RLU (Relative Light Units) auf dem Display vom ATP-Tester angezeigt. Der ATP-Tester kann in verschiedenen Geschäftszweigen verwendet werden. So ermöglicht der ATP-Tester eine Lückenlose Kontrolle und Dokumentation in der Lebensmittelindustrie. Dies kann bei der Kontrolle der Sauberkeit in einer Großküche sein oder aber auch bei der Verarbeitung von Lebensmitteln im großen Industriebetrieb. Der ATP-Tester hilft dabei das HACCP Konzept umzusetzen. Neben der Anwendung im Lebensmittelbereich kann der ATP-Tester aber auch von Reinigungsunternehmen zur Nachweissicherung der Reinigungsdienstleistungen eingesetzt werden. Der Speicher vom ATP-Tester dokumentiert den Zeitpunkt der Messung mit Datum und Uhrzeit. Weiterhin können verschiedene Benutzer zur Unterscheidung der Messdaten hinzugefügt werden. Darüber hinaus findet der ATP-Tester sein Anwendungsgebiet im Bereich des Gesundheitswesen. Überall dort wo es auf reinste Oberflächen und Sterilität geht kann der ATP-Tester zur schnellen Kontrolle der Sauberkeit verwendet werden.1820,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handbuch InklusionHandbuch Inklusion , Grundlagen vorurteilsbewusster Bildung und Erziehung , Bremsleuchte > Lichter & Leuchten , Erscheinungsjahr: 20220613, Produktform: Leinen, Redaktion: Wagner, Petra, Vorleser: Sulzer, Annika, Seitenzahl/Blattzahl: 336, Keyword: Fluchterfahrung; Frühpädagogik; Grundlagen; Inklusion; Kindergarten; Kindertageseinrichtung; Pädagogik; Vorurteilsbewusste Bildung; Vorurteilsbewusste Erziehung, Fachschema: Pädagogik / Theorie, Philosophie, Anthropologie~Pädagogik / Kindergarten, Vorschulalter~Pädagogik / Schule, Fachkategorie: Pädagogik: Theorie und Philosopie~Grundschule und Sekundarstufe I, Warengruppe: HC/Kindergarten/Vorschulpädagogik, Fachkategorie: Vorschule und Kindergarten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Herder Verlag GmbH, Verlag: Herder Verlag GmbH, Verlag: Verlag Herder GmbH, Länge: 246, Breite: 183, Höhe: 30, Gewicht: 937, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,30,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Auswirkungen hat die Einführung dezentraler Finanzsysteme auf die traditionelle Bankenlandschaft, die Regulierung und die finanzielle Inklusion?
Die Einführung dezentraler Finanzsysteme hat Auswirkungen auf die traditionelle Bankenlandschaft, da sie alternative Finanzdienstleistungen und -produkte anbieten, die traditionelle Banken herausfordern. Dies kann zu einer verstärkten Konkurrenz und einem Rückgang der Kundenbasis für traditionelle Banken führen. In Bezug auf die Regulierung können dezentrale Finanzsysteme neue Herausforderungen für die Regulierungsbehörden darstellen, da sie möglicherweise schwer zu überwachen und zu kontrollieren sind. Gleichzeitig können dezentrale Finanzsysteme die finanzielle Inklusion fördern, indem sie Menschen in Entwicklungsländern und unterversorgten Gemeinschaften den Zugang zu Finanzdienstleistungen ermöglichen, die traditionelle Banken nicht anbieten. **
-
Was sind die potenziellen Auswirkungen dezentraler Finanzsysteme auf die traditionelle Bankenlandschaft, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzsysteme könnten die traditionelle Bankenlandschaft beeinträchtigen, da sie alternative Finanzdienstleistungen anbieten, die traditionelle Banken umgehen. Dies könnte zu einem Rückgang der Kunden bei traditionellen Banken führen und sie dazu zwingen, sich anzupassen, um wettbewerbsfähig zu bleiben. In Bezug auf die Regulierung könnten dezentrale Finanzsysteme die Aufsichtsbehörden vor neue Herausforderungen stellen, da sie möglicherweise schwer zu überwachen sind und regulatorische Lücken aufweisen. Gleichzeitig könnten dezentrale Finanzsysteme die finanzielle Inklusion fördern, indem sie Menschen Zugang zu Finanzdienstleistungen ermöglichen, die traditionell von Banken ausgeschlossen wurden. **
-
Was sind die potenziellen Auswirkungen von dezentralen Finanzsystemen auf die traditionelle Bankenlandschaft, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzsysteme könnten die traditionelle Bankenlandschaft beeinträchtigen, da sie alternative Finanzdienstleistungen anbieten, die traditionelle Banken umgehen. Dies könnte zu einem Rückgang der Kunden bei traditionellen Banken führen und sie dazu zwingen, sich anzupassen, um wettbewerbsfähig zu bleiben. In Bezug auf die Regulierung könnten dezentrale Finanzsysteme die Aufsichtsbehörden vor neue Herausforderungen stellen, da sie möglicherweise schwer zu überwachen sind und regulatorische Lücken aufweisen. Dies könnte zu einer erhöhten Unsicherheit und Risiken im Finanzsystem führen. Auf der positiven Seite könnten dezentrale Finanzsysteme die finanzielle Inklusion verbessern, da sie Menschen in Entwicklungsländern und unterversorgten Gemeinschaften **
-
Was sind die potenziellen Auswirkungen von dezentralen Finanzierungssystemen auf die traditionelle Bankenbranche, die Regulierung und die finanzielle Inklusion?
Dezentrale Finanzierungssysteme könnten traditionelle Bankenbranche beeinflussen, indem sie alternative Finanzierungsmöglichkeiten bieten und die Konkurrenz erhöhen. Dies könnte zu einer Anpassung der Geschäftsmodelle und Dienstleistungen der Banken führen. In Bezug auf die Regulierung könnten dezentrale Finanzierungssysteme neue Herausforderungen für die Regulierungsbehörden darstellen, da sie möglicherweise Schwierigkeiten haben, diese neuen Technologien zu überwachen und zu kontrollieren. In Bezug auf die finanzielle Inklusion könnten dezentrale Finanzierungssysteme dazu beitragen, den Zugang zu Finanzdienstleistungen für Menschen zu verbessern, die bisher von traditionellen Banken ausgeschlossen waren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.